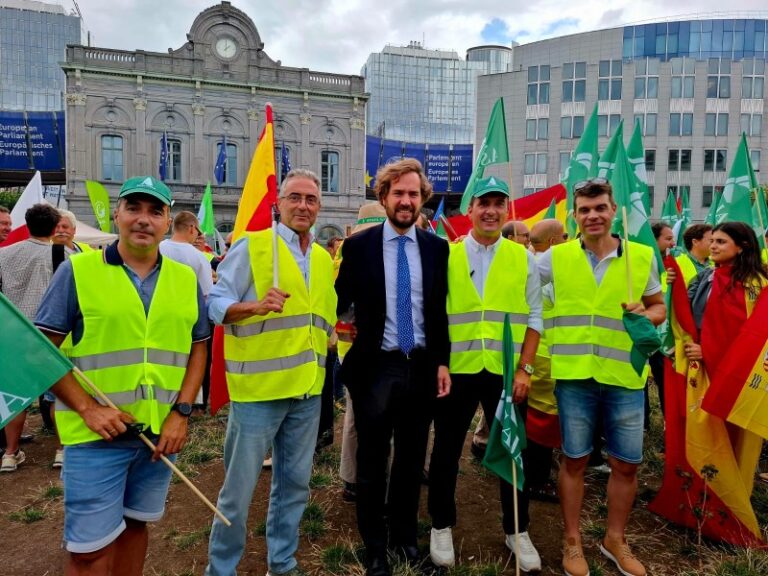
Ramón Solanilla, secretario general de ASAJA Aragón ha recordado que “es muy preocupante que el presupuesto de la PAC se pueda reducir en un 15%, no hay que olvidar que va en retroceso desde el año 2000
Los propietarios de explotaciones agrícolas están recibiendo una revisión de la valoración del suelo rústico con subidas de un 2,4 de media
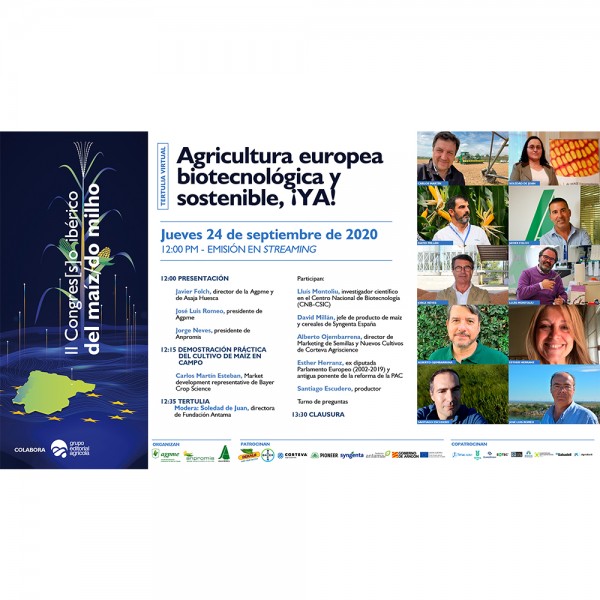
Webinar completa aquí. Vuelve a disfrutar de la tertulia virtual 'Agricultura europea biotecnológica y sostenible, ¡Ya!'
Para obtener la devolución del Impuesto sobre Hidrocarburos, deberá presentarse a la Administración Tributaria -de acuerdo con la Orden que en cada período establezca el procedimiento para la devolución parcial de las cuotas del Impuesto sobre Hidrocarburos soportadas por agricultores y ganaderos- la correspondiente solicitud de devolución.
Esta presentación se realizará por Internet en la dirección www.agenciatributaria.gob.es, a partir del 1 de abril del año posterior a aquél en el que se realizaron las adquisiciones de gasóleo, estando en posesión de un certificado de firma electrónica, o realizar la presentación de la solicitud a través de la colaboración social, ajustada al formato electrónico aprobado.
En la solicitud deberá constar:
NIF: 9 caracteres
Código correspondiente al medio empleado para la utilización del gasóleo como carburante: 1. Tractores; 2. Maquinaria agrícola distinta de los tractores; 3. Motores fijos; 4. Otros medios utilizados.
Las matrículas de los vehículos en los que se ha utilizado el gasóleo bonificado.
Designación y número de fabricación de la maquinaria o artefacto con los que se ha efectuado el consumo de gasóleo bonificado.
El volumen de litros consumidos e importe del mismo.
En el supuesto de adquisiciones de gasóleo satisfechas mediante cheques gasóleo, el declarante deberá determinar la cantidad de litros adquiridos correspondientes al importe satisfecho y consignar este dato en la solicitud.
La fecha y número de factura de cada operación de suministro o del conjunto de suministros de gasóleo bonificado amparados en una misma factura.
Identificación de la entidad financiera y del código de la cuenta cliente, a la que se efectuarán las transferencias de las devoluciones.
Sí, podemos asesorarle y ayudarle a formalizar este tipo de contratos y a resolver cualquier duda al respecto.
Según el porcentaje de pendiente de una parcela no se podrán aplicar
Podría hacerlo, pero no es una práctica muy recomendable, ya que pagare una prima más elevada y, si ocurre el siniestro, me indemnizarán como máximo por el valor del daño sufrido (que coincidirá, generalmente, con el valor de tasación).
En esta situación podemos encontrarnos con dos casos en la que presenten obligatoriedad en la realización de este cuaderno.