Publicado el 28/10/2013

El Inaga Informa De Cambios En Las Autorizaciones Ambientales Integradas

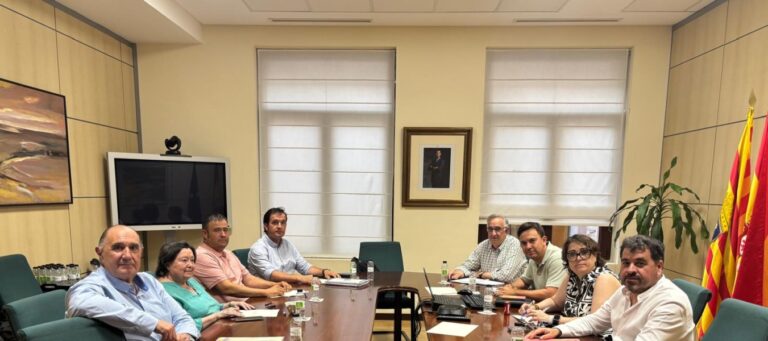
En una reciente reunión, en la que participaron los servicios técnicos de Asaja, se comunicó que entre otras modificaciones se sustituyen las renovaciones por revisiones.Debido a la entrada en vigor de la Ley 5/2013, de 11 de junio, las autorizaciones ambientales integradas deben ser modificadas para su adecuación a la Directiva 2010/75/CE, del Parlamento Europeo y del Consejo, de 24 de noviembre, sobre las emisiones industriales. Dado que las autorizaciones ambientales integradas vigentes en la actualidad no contemplan estas modificaciones, el INAGA procede a hacerlo de oficio, dando tramite de audiencia a los interesados.Este tramite se va a hacer con unos 750 ganaderos, mientras que a los 103 ganaderos que estaban en proceso de renovación de su autorización ya se les ha adaptado, con lo que no recibiran comunicación.En caso de que el ganaderos no conteste a este tramite de audiencia se considerara adaptada su autorización ambiental integrada a los cambios en la normativa.Como novedades mas importantes de este cambio en la legislación tenemos los siguientes:Desaparece la figura de renovación de la autorización ambiental integrada, pasando a ser una revisión que se hara por parte de la administración en caso de que haya modificaciones normativas, como por ejemplo los límites de emisiones, o en caso de que haya modificaciones sustanciales en la explotación, como pueden ser cambios en la orientación productiva, aumento de capacidad, etc.La explotación debe contar con un Plan específico de actuaciones y medidas ante situaciones distintas a las normales, el cual se debe tener a disposición de trabajadores e inspectores, no lo tenemos que presentar a no ser que se nos requiera. Este Plan ira orientado a prevenir o minimizar daños a la salud de las personas, al medio ambiente y a los animales.
Otras entradas de la misma categoría

Preguntas frecuentes

¿Puede un autónomo contratar personal?

Un autónomo, al amparo de su actividad agropecuaria y empresarial, puede contratar trabajadores por cuenta ajena como cualquier otra empresa.

¿Cuándo tengo hacer el cuaderno de producción y movimiento de estiércol?

Existe obligatoriedad si:

  1. La explotación ganadera se encuentra en Zona Vulnerable.
  2. Si se trata de instalaciones de ganadería intensiva y tienen una capacidad de animales superior a unos mínimos establecidos. Así por ejemplo, una explotación con capacidad de 1.999 cerdos de cebo no estará obligada pero si una con 2.001 animales.
¿Se debe consignar en la solicitud el importe total de la factura o deducir de dicho importe el IVA?

¿Se debe consignar en la solicitud el importe total de la factura o se debe deducir de dicho importe el IVA?

El importe que se debe consignar es el importe total de la factura.

Cuando se ha adquirido gasóleo con cheques-gasóleo bonificado y el titular del establecimiento de venta minorista ha expedido factura, ¿se debe consignar en la solicitud de devolución el número de factura y el resto de los datos de la misma?

Las adquisiciones de gasóleo bonificado para las que el medio de pago utilizado haya sido el cheque gasóleo-bonificado, solo deben figurar en el apartado de la solicitud titulado “Adquisiciones realizadas mediante Cheques gasóleo”.

¿Por qué me interesa tener un seguro de baja?

Para tener cubierto cualquier imprevisto que pueda afectar al desarrollo de mi actividad profesional. Durante el tiempo que este de baja, me abonaran una cantidad diaria, que me servirá para seguir manteniendo los gastos que tengo y poder disponer de unos ingresos para cubrir esas necesidades.

¿Qué hay que hacer para obtener la devolución del Impuesto Especial de Hidrocarburos?

Para obtener la devolución del Impuesto sobre Hidrocarburos, deberá presentarse a la Administración Tributaria -de acuerdo con la  Orden que en cada período establezca el procedimiento para la devolución parcial de las cuotas del Impuesto sobre Hidrocarburos soportadas por  agricultores y ganaderos-  la correspondiente solicitud de devolución.

Esta presentación  se realizará por Internet en la dirección www.agenciatributaria.gob.es, a partir del 1 de abril del año posterior a aquél en el que se realizaron las adquisiciones de gasóleo, estando en posesión de un certificado de firma electrónica, o realizar la presentación de la solicitud a través de la colaboración social, ajustada al formato electrónico aprobado.

En la solicitud deberá constar:

NIF: 9 caracteres

Código correspondiente al medio empleado para la utilización del gasóleo como carburante: 1. Tractores; 2. Maquinaria agrícola distinta de los tractores; 3. Motores fijos; 4. Otros medios utilizados.

Las matrículas de los vehículos en los que se ha utilizado el gasóleo bonificado.

Designación y número de fabricación de la maquinaria o artefacto con los que se ha efectuado el consumo de gasóleo bonificado.

El volumen de litros consumidos e importe del mismo.

En el supuesto de adquisiciones de gasóleo satisfechas mediante cheques gasóleo, el declarante deberá determinar la cantidad de litros adquiridos correspondientes al importe satisfecho y consignar este dato en la solicitud.

La fecha y número de factura de cada  operación de suministro  o del conjunto de suministros de gasóleo bonificado amparados en una misma factura.

Identificación de la entidad financiera y del código de la cuenta cliente, a la que se efectuarán las transferencias de las devoluciones.


Resumen de privacidad
ASAJA Huesca, Organización Profesional Agropecuaria

Puede configurar sus preferencias y elegir como quiere que sus datos sean utilizados para los siguientes propósitos.

Strictly Necessary Cookies

Strictly Necessary Cookie should be enabled at all times so that we can save your preferences for cookie settings.

Cookies de terceros

<strong>GOOGLE ANALYTICS</strong>

Esta web utiliza servicios de análisis, concretamente, <strong>Google Analytics</strong> para ayudar al website a analizar el uso que hacen los usuarios del sitio web y mejorar la usabilidad del mismo, pero en ningún caso se asocian a datos que pudieran llegar a identificar al usuario. <strong>Google Analytics</strong> es un servicio analítico de web prestado por Google Inc. El usuario puede consultar <a href="https://www.google.es/intl/es/policies/technologies/types/" target="_blank" rel="noopener"><em>aquí</em></a> el tipo de cookies utilizadas por Google.